Domain klemmenleiste.de kaufen?
Wir ziehen mit dem Projekt
klemmenleiste.de um.
Sind Sie am Kauf der Domain
klemmenleiste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klemmenleiste.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
NORMAQUICK Single-Lok Steckverbindung 9,89-90 8mm AnschlussNORMAQUICK Single-Lock Steckverbindung 9,8990 kompakte Winkelverbindung mit 8 mm Schlauchanschluss Produktbeschreibung Die NORMAQUICK Single-Lock Steckverbindung 9,8990 mit 8 mm Schlauchanschluss ist speziell für beengte Einbausituationen konzipiert. Die kompakte 90-Winkelgeometrie ermöglicht eine platzsparende Leitungsführung bei gleichzeitig sicherer und dichter Verbindung. Gefertigt aus glasfaserverstärktem Polyamid (PA6/PA12), bietet der Steckverbinder hohe mechanische Stabilität sowie ausgezeichnete Temperatur- und Chemikalienbeständigkeit. Die integrierte Dichtung aus FKM & FVMQ (Fluorsilikon) sorgt für dauerhafte Dichtheit auch unter anspruchsvollen Betriebsbedingungen. Dank der bewährten Single-Lock-Technologie erfolgt die Montage werkzeuglos und sicher. Ihre Vorteile auf einen Blick 90-Winkel für enge Einbauräume 8 mm Schlauchanschluss für präzise Verbindung SAE-kompatible Nennweite 9,89 mm Single-Lock-System für sicheren Halt Werkzeuglose Montage Hohe Temperatur- und Medienbeständigkeit Robuste, vibrationsfeste Bauweise Einordnung & Einsatzkontext Dieser Winkelsteckverbinder eignet sich besonders für Fahrzeugtechnik, Industrieanlagen und medienführende Systeme, in denen eine kompakte, normgerechte und dauerhaft dichte Verbindung erforderlich ist. Typische Einsatzbereiche Kraftstoffleitungen Entlüftungssysteme Öl- und Schmierleitungen Unterdruck- und Steuerkreise Industrie- und Fahrzeuganwendungen Technische Eckdaten Nennweite NW 9,89 Ausführung 90 Winkel Schlauchanschluss 8,0 mm Material Polyamid PA6/PA12, glasfaserverstärkt Dichtung FKM & FVMQ (Fluorsilikon) Norm SAE 2044 (Ø 9,89 mm)20,33 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **

Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
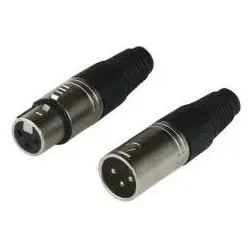
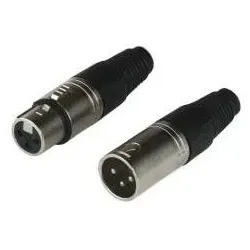
Steckverbindung XLR-Stecker maleDer Gewa XLR-Stecker male bietet sichere, stabile Audioverbindungen mit vernickeltem Metallgehäuse und formschlüssiger Zugentlastung. Perfekt für Musiker, Lehrer und Musikschüler im Proberaum, Studio oder Heimgebrauch.2,50 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Steckverbindung XLR-Stecker femaleDer Gewa XLR-Stecker female überzeugt mit vernickeltem Metallgehäuse, kraftschlüssiger Zugentlastung und sicherer Formschlüssigkeit. Perfekt für Mikrofone, Instrumente oder Audioequipment im Proberaum, Unterricht oder Heimstudio.2,40 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
NORMAQUICK Single-Lok Steckverbindung 9,89-90 8mm AnschlussNORMAQUICK Single-Lock Steckverbindung 9,8990 kompakte Winkelverbindung mit 8 mm Schlauchanschluss Produktbeschreibung Die NORMAQUICK Single-Lock Steckverbindung 9,8990 mit 8 mm Schlauchanschluss ist speziell für beengte Einbausituationen konzipiert. Die kompakte 90-Winkelgeometrie ermöglicht eine platzsparende Leitungsführung bei gleichzeitig sicherer und dichter Verbindung. Gefertigt aus glasfaserverstärktem Polyamid (PA6/PA12), bietet der Steckverbinder hohe mechanische Stabilität sowie ausgezeichnete Temperatur- und Chemikalienbeständigkeit. Die integrierte Dichtung aus FKM & FVMQ (Fluorsilikon) sorgt für dauerhafte Dichtheit auch unter anspruchsvollen Betriebsbedingungen. Dank der bewährten Single-Lock-Technologie erfolgt die Montage werkzeuglos und sicher. Ihre Vorteile auf einen Blick 90-Winkel für enge Einbauräume 8 mm Schlauchanschluss für präzise Verbindung SAE-kompatible Nennweite 9,89 mm Single-Lock-System für sicheren Halt Werkzeuglose Montage Hohe Temperatur- und Medienbeständigkeit Robuste, vibrationsfeste Bauweise Einordnung & Einsatzkontext Dieser Winkelsteckverbinder eignet sich besonders für Fahrzeugtechnik, Industrieanlagen und medienführende Systeme, in denen eine kompakte, normgerechte und dauerhaft dichte Verbindung erforderlich ist. Typische Einsatzbereiche Kraftstoffleitungen Entlüftungssysteme Öl- und Schmierleitungen Unterdruck- und Steuerkreise Industrie- und Fahrzeuganwendungen Technische Eckdaten Nennweite NW 9,89 Ausführung 90 Winkel Schlauchanschluss 8,0 mm Material Polyamid PA6/PA12, glasfaserverstärkt Dichtung FKM & FVMQ (Fluorsilikon) Norm SAE 2044 (Ø 9,89 mm)20,33 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Ähnliche Suchbegriffe für Fondsgebundene
-
NORMAQUICK S Steckverbindung 5/16"-06-0 6mm AnschlussNORMAQUICK S Steckverbindung 5/16"060 mit 6 mm Schlauchanschluss kompakt, präzise & medienbeständig Produktbeschreibung Die NORMAQUICK S Steckverbindung 5/16"060 ist eine gerade Schnellsteckverbindung für 6 mm Schlauchleitungen in Fahrzeug- und Industrieanwendungen. Die 0-Bauform ermöglicht eine lineare, platzsparende Integration in bestehende Leitungssysteme ideal für Reparatur, Wartung und Serienfertigung. Die SAE-kompatible Ausführung sorgt für präzise Passform und hohe Betriebssicherheit. Gefertigt aus glasfaserverstärktem Polyamid (PA6/PA12), überzeugt der Verbinder durch hohe mechanische Festigkeit, Temperaturbeständigkeit und ausgezeichnete chemische Resistenz. Die integrierte Doppeldichtung aus FPM & FVMQ gewährleistet eine dauerhaft dichte Verbindung auch unter anspruchsvollen Bedingungen. Ihre Vorteile auf einen Blick Gerade 0-Ausführung für lineare Schlauchführung 5/16" Systemanschluss mit 6 mm Schlauchstutzen Glasfaserverstärktes PA6/PA12 für hohe Stabilität Doppeldichtung aus FPM & FVMQ für sichere Abdichtung Werkzeuglose Montage mit sicherer Verriegelung Hohe Temperatur- und Medienbeständigkeit Vibrationssicher und langlebig Einordnung & Einsatzkontext Diese NORMAQUICK S Steckverbindung eignet sich für Anwendungen, bei denen eine kompakte, normgerechte und dauerhaft dichte Verbindung erforderlich ist. Besonders bewährt in Kraftstoff-, Öl- und Entlüftungssystemen im Fahrzeugbau sowie in technischen Industrieanlagen. Typische Einsatzbereiche Kraftstoffleitungen Ölkühler- und Schmierleitungen Entlüftungs- und Unterdrucksysteme Motor- und Fahrzeugtechnik Industrie- und Maschinenbau Technische Eckdaten Nennweite NW 5/16" Ausführung Gerade (0) Schlauchanschluss 6,0 mm Material Polyamid PA6/PA12, glasfaserverstärkt Dichtung FPM & FVMQ (Fluorsilikon) Betriebsdruck anwendungsspezifisch (fahrzeugtypisch) Temperaturbereich 40 C bis +135 C10,63 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.