Domain klemmenleiste.de kaufen?
Wir ziehen mit dem Projekt
klemmenleiste.de um.
Sind Sie am Kauf der Domain
klemmenleiste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klemmenleiste.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
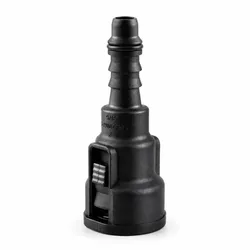
NORMAQUICK S Steckverbindung 5/16"-06-0 6mm AnschlussNORMAQUICK S Steckverbindung 5/16"060 mit 6 mm Schlauchanschluss kompakt, präzise & medienbeständig Produktbeschreibung Die NORMAQUICK S Steckverbindung 5/16"060 ist eine gerade Schnellsteckverbindung für 6 mm Schlauchleitungen in Fahrzeug- und Industrieanwendungen. Die 0-Bauform ermöglicht eine lineare, platzsparende Integration in bestehende Leitungssysteme ideal für Reparatur, Wartung und Serienfertigung. Die SAE-kompatible Ausführung sorgt für präzise Passform und hohe Betriebssicherheit. Gefertigt aus glasfaserverstärktem Polyamid (PA6/PA12), überzeugt der Verbinder durch hohe mechanische Festigkeit, Temperaturbeständigkeit und ausgezeichnete chemische Resistenz. Die integrierte Doppeldichtung aus FPM & FVMQ gewährleistet eine dauerhaft dichte Verbindung auch unter anspruchsvollen Bedingungen. Ihre Vorteile auf einen Blick Gerade 0-Ausführung für lineare Schlauchführung 5/16" Systemanschluss mit 6 mm Schlauchstutzen Glasfaserverstärktes PA6/PA12 für hohe Stabilität Doppeldichtung aus FPM & FVMQ für sichere Abdichtung Werkzeuglose Montage mit sicherer Verriegelung Hohe Temperatur- und Medienbeständigkeit Vibrationssicher und langlebig Einordnung & Einsatzkontext Diese NORMAQUICK S Steckverbindung eignet sich für Anwendungen, bei denen eine kompakte, normgerechte und dauerhaft dichte Verbindung erforderlich ist. Besonders bewährt in Kraftstoff-, Öl- und Entlüftungssystemen im Fahrzeugbau sowie in technischen Industrieanlagen. Typische Einsatzbereiche Kraftstoffleitungen Ölkühler- und Schmierleitungen Entlüftungs- und Unterdrucksysteme Motor- und Fahrzeugtechnik Industrie- und Maschinenbau Technische Eckdaten Nennweite NW 5/16" Ausführung Gerade (0) Schlauchanschluss 6,0 mm Material Polyamid PA6/PA12, glasfaserverstärkt Dichtung FPM & FVMQ (Fluorsilikon) Betriebsdruck anwendungsspezifisch (fahrzeugtypisch) Temperaturbereich 40 C bis +135 C10,63 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
NORMAQUICK Single-Lok Steckverbindung 9,89-90 8mm AnschlussNORMAQUICK Single-Lock Steckverbindung 9,8990 kompakte Winkelverbindung mit 8 mm Schlauchanschluss Produktbeschreibung Die NORMAQUICK Single-Lock Steckverbindung 9,8990 mit 8 mm Schlauchanschluss ist speziell für beengte Einbausituationen konzipiert. Die kompakte 90-Winkelgeometrie ermöglicht eine platzsparende Leitungsführung bei gleichzeitig sicherer und dichter Verbindung. Gefertigt aus glasfaserverstärktem Polyamid (PA6/PA12), bietet der Steckverbinder hohe mechanische Stabilität sowie ausgezeichnete Temperatur- und Chemikalienbeständigkeit. Die integrierte Dichtung aus FKM & FVMQ (Fluorsilikon) sorgt für dauerhafte Dichtheit auch unter anspruchsvollen Betriebsbedingungen. Dank der bewährten Single-Lock-Technologie erfolgt die Montage werkzeuglos und sicher. Ihre Vorteile auf einen Blick 90-Winkel für enge Einbauräume 8 mm Schlauchanschluss für präzise Verbindung SAE-kompatible Nennweite 9,89 mm Single-Lock-System für sicheren Halt Werkzeuglose Montage Hohe Temperatur- und Medienbeständigkeit Robuste, vibrationsfeste Bauweise Einordnung & Einsatzkontext Dieser Winkelsteckverbinder eignet sich besonders für Fahrzeugtechnik, Industrieanlagen und medienführende Systeme, in denen eine kompakte, normgerechte und dauerhaft dichte Verbindung erforderlich ist. Typische Einsatzbereiche Kraftstoffleitungen Entlüftungssysteme Öl- und Schmierleitungen Unterdruck- und Steuerkreise Industrie- und Fahrzeuganwendungen Technische Eckdaten Nennweite NW 9,89 Ausführung 90 Winkel Schlauchanschluss 8,0 mm Material Polyamid PA6/PA12, glasfaserverstärkt Dichtung FKM & FVMQ (Fluorsilikon) Norm SAE 2044 (Ø 9,89 mm)20,33 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
NORMAQUICK S Steckverbindung 5/16"-06-0 6mm AnschlussNORMAQUICK S Steckverbindung 5/16"060 mit 6 mm Schlauchanschluss kompakt, präzise & medienbeständig Produktbeschreibung Die NORMAQUICK S Steckverbindung 5/16"060 ist eine gerade Schnellsteckverbindung für 6 mm Schlauchleitungen in Fahrzeug- und Industrieanwendungen. Die 0-Bauform ermöglicht eine lineare, platzsparende Integration in bestehende Leitungssysteme ideal für Reparatur, Wartung und Serienfertigung. Die SAE-kompatible Ausführung sorgt für präzise Passform und hohe Betriebssicherheit. Gefertigt aus glasfaserverstärktem Polyamid (PA6/PA12), überzeugt der Verbinder durch hohe mechanische Festigkeit, Temperaturbeständigkeit und ausgezeichnete chemische Resistenz. Die integrierte Doppeldichtung aus FPM & FVMQ gewährleistet eine dauerhaft dichte Verbindung auch unter anspruchsvollen Bedingungen. Ihre Vorteile auf einen Blick Gerade 0-Ausführung für lineare Schlauchführung 5/16" Systemanschluss mit 6 mm Schlauchstutzen Glasfaserverstärktes PA6/PA12 für hohe Stabilität Doppeldichtung aus FPM & FVMQ für sichere Abdichtung Werkzeuglose Montage mit sicherer Verriegelung Hohe Temperatur- und Medienbeständigkeit Vibrationssicher und langlebig Einordnung & Einsatzkontext Diese NORMAQUICK S Steckverbindung eignet sich für Anwendungen, bei denen eine kompakte, normgerechte und dauerhaft dichte Verbindung erforderlich ist. Besonders bewährt in Kraftstoff-, Öl- und Entlüftungssystemen im Fahrzeugbau sowie in technischen Industrieanlagen. Typische Einsatzbereiche Kraftstoffleitungen Ölkühler- und Schmierleitungen Entlüftungs- und Unterdrucksysteme Motor- und Fahrzeugtechnik Industrie- und Maschinenbau Technische Eckdaten Nennweite NW 5/16" Ausführung Gerade (0) Schlauchanschluss 6,0 mm Material Polyamid PA6/PA12, glasfaserverstärkt Dichtung FPM & FVMQ (Fluorsilikon) Betriebsdruck anwendungsspezifisch (fahrzeugtypisch) Temperaturbereich 40 C bis +135 C10,63 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.